Existe la posibilidad cada vez más frecuente para los particulares de adquirir una vivienda de una forma indirecta mediante la compra de un crédito hipotecario que grava el inmueble. Hasta ahora este tipo de operaciones se circunscribía al ámbito de sociedades mercantiles o grupos de inversión que se dedicaban a la obtención de carteras o conjunto de créditos que como hipotecas gravaban una multitud de inmuebles, también solares o edificios en construcción. Pero ya no es inusual que un acreedor venda también de una forma individualizada una deuda hipotecaria impagada vinculada a un inmueble concreto y a cualquier interesado, abriendo también la posibilidad a particulares y/o pequeños inversores.
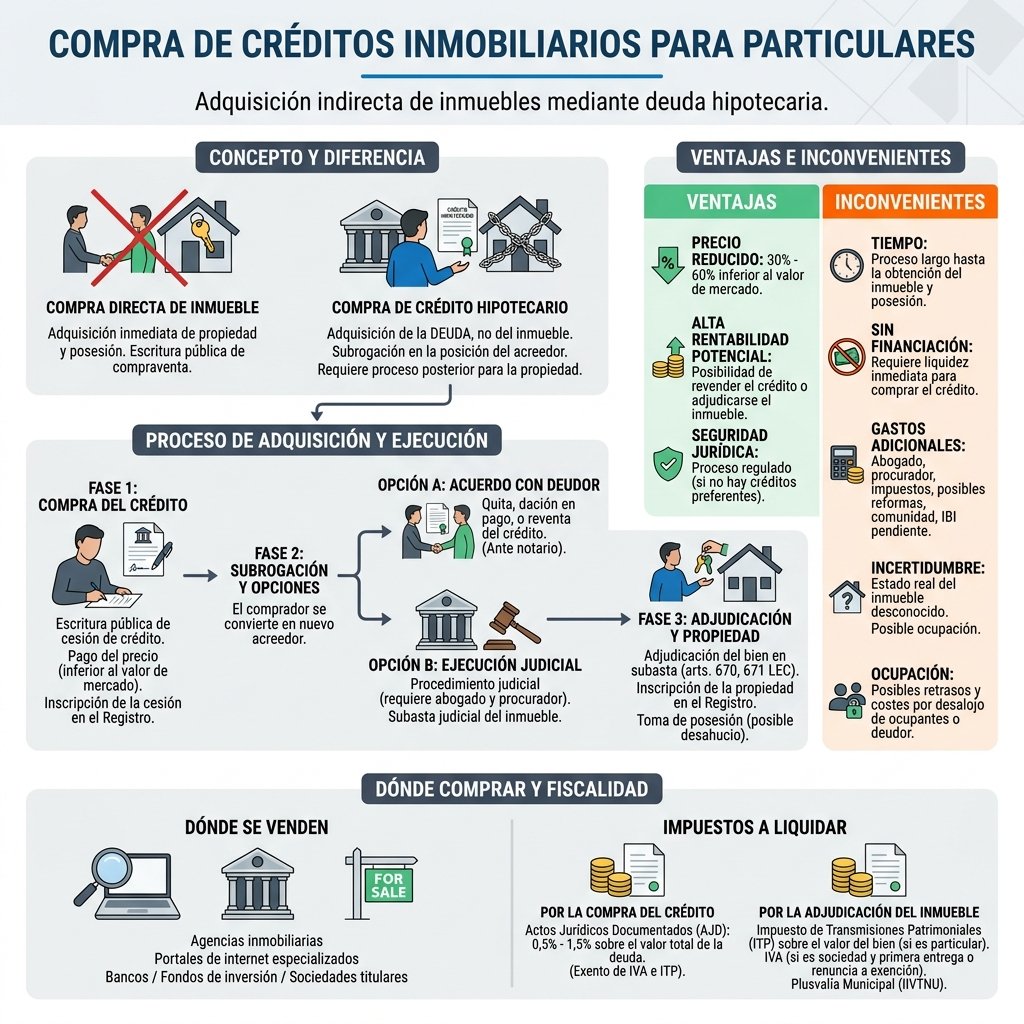
En esta modalidad el comprador no adquiere el inmueble (vivienda, garaje, local, solar, terreno etc) de forma directa convirtiéndose ya en propietario en el Registro de la Propiedad con la firma de la escritura pública, sino que adquiere un crédito hipotecario subrogándose en la posición del acreedor hipotecario para luego ejecutar, o continuar ejecutando, judicialmente el crédito en los Tribunales para finalmente como resultado del procedimiento judicial obtener la adjudicación de la propiedad y la posesión del bien; y finalmente la inscripción a su favor de la propiedad. Caben otras opciones, una vez adquirido el crédito si no desea ejecutarlo judicialmente también podría alcanzar un acuerdo directamente con el deudor mediante quita o reducción de la deuda con entrega del bien o volver a vender la deuda a un tercero por precio superior al de adquisición, en ambos casos ante notario.
El precio del crédito suele ser muy inferior al precio como valor real y de mercado del inmueble o la vivienda pero no se adquiere la propiedad del inmueble simultáneamente a la compra del crédito, tampoco la posesión, de forma que el comprador debe hacerse cargo del procedimiento judicial subrogándose en la posición del acreedor si ya está iniciado o iniciándolo por sí mismo. En principio la operación no tiene riesgo sustancial (siempre que no haya créditos preferentes), el resultado final siempre será o bien la obtención del inmueble mediante la ejecución judicial del crédito o la recuperación del precio pagado bien sea del deudor o mediante venta a tercero.
¿Dónde se venden estos créditos hipotecarios?
Hasta hace poco tiempo no era fácil obtener información sobre este tipo de producto. Actualmente ya hay catálogos de venta a través de agencias inmobiliarias, portales en internet o a través de los propios bancos y/o fondos de inversión y/o sociedades titulares de los créditos. Si antes se ofrecían en el mercado viviendas, locales, garajes etc en venta directa ahora también créditos hipotecarios sobre los citados bienes o venta indirecta.
¿Qué ventajas e inconvenientes tiene este tipo de operación?
La gran ventaja es el precio, entre un 30 % hasta un 60 % de reducción del precio real de mercado del inmueble en cuestión; en cada caso habrá que valorar la rentabilidad y dificultad de la operación. Los grandes inconvenientes son; 1º el tiempo, no se adquiere la titularidad de inmueble ni la posesión y entrega del mismo en el momento de la operación, habrá que esperar a un procedimiento judicial de subasta o adjudicación del inmueble al nuevo titular o bien alcanzar un acuerdo con el deudor o volver a vender el crédito a un tercero; 2º la oferta de este producto es más reducida que la venta directa de inmuebles en el mercado inmobiliario usual, no se elige exactamente el inmueble que uno quiere sino lo que el mercado ofrece en ese momento; el perfil inversor se superpone al de consumidor; 3º; no cabe financiación por lo que el que compra debe tener la liquidez suficiente e inmediata para pagar el crédito que se adquiere; 4º al valorar la operación se debe tener en cuenta no solo el precio del crédito sino también los gastos posteriores de ejecución en el procedimiento judicial correspondiente, abogado y procurador, inscripción en el Registro de la Propiedad de la titularidad del inmueble e impuesto de transmisiones patrimoniales (similar a una compraventa ordinaria), pero teniendo en cuenta las altas comisiones de los intermediarios inmobiliarios no será superior; 5º con frecuencia el inmueble o vivienda está ocupado bien por el deudor de la hipoteca o bien terceros ocupantes, lo cual genera retrasos y gastos adicionales, (la legislación sobre desahucios y lanzamientos durante los últimos años no ha sido favorable para la rápida solución de este tipo de problemas, pero la tendencia está cambiando); 6º en consecuencia no se sabe en qué situación real y estado de conservación se encuentra el inmueble, por lo que hay que prever gastos adicionales para reforma y/o reparación.
¿Cuándo se es propietario del bien inmueble?
La operación tiene varias fases, la primera es la compraventa y/o cesión de un crédito hipotecario por la cual el comprador adquiere del acreedor la titularidad de la deuda hipotecaria. Cualquier persona está habituada y sabe lo que es obtener una hipoteca de un banco para comprar una vivienda. Pues bien en este caso la diferencia sería que el interesado no compra una vivienda y obtiene un crédito del banco para pagar el precio; lo que compra es una hipoteca ya existente que otra persona concertó en su momento con un banco u otro acreedor y que ha sido impagada y por eso el banco u acreedor vende el crédito pero no el inmueble que sigue siendo del deudor de manera que el nuevo adquirente se convierte el mismo a partir de ese momento en acreedor. Eso es lo que significa subrogarse en el crédito porque a partir de ese momento el adquirente del crédito puede ejercer todos los derechos y asumir todas las obligaciones del antiguo acreedor frente al deudor y éste a su vez queda obligado y vinculado al nuevo titular del crédito.
Una vez que se es titular del crédito para ser propietario del inmueble hay que adjudicárselo judicialmente. Esta será la segunda fase, el titular del crédito tendrá la opción de adjudicarse el bien inmueble en el procedimiento judicial de ejecución hipotecaria necesitando un abogado y procurador que lo represente.
El bien inmueble saldrá a subasta judicial que tiene una mecánica propia pero que podemos resumir siguiendo los preceptos claves art. 670 y art. 671 LEC de la siguiente manera; 1º si hay postor con puja igual o superior al 70 % se aprueba el remate y se adjudica el inmueble a su favor, sea un tercero interesado o el ejecutante (consignando la diferencia) 2º si la puja es inferior al 70 % del tipo de subasta el ejecutado tiene la facultad de ofrecer mejor postor que mejore postura hasta el 60 % o inferior si satisface totalmente el crédito debido, 3º si no lo hace o no tiene éxito, el ejecutante titular del crédito tiene la posibilidad de adjudicarse el bien por la cantidad que se le debe por todos los conceptos con un mínimo del 60 % del valor de subasta si se trata de vivienda habitual del ejecutado del deudor.
Como es muy difícil que surja un postor que pueda o desee pujar por el valor 70 % del valor de la subasta y suficiente para pagar el principal reclamado las posibilidades de adjudicación del bien por el titular del crédito son muy altas, y en todo caso en el peor escenario no perdería el importe abonado por el crédito y el valor del mismo.
¿Por qué comprar un crédito y no directamente el bien inmueble?
El que realiza esta operación tiene que ser consciente que no compra directamente un inmueble en la forma tradicional acudiendo al notario pagando el precio y obteniendo las llaves de la vivienda o la posesión del inmueble en el momento de la escritura, es otra operación con un perfil de inversor y no estrictamente adquirente o propietario de la vivienda, pero cada es más frecuente entre particulares.
¿Qué impuestos hay que liquidar?
El crédito hipotecario se compra mediante escritura pública ante notario para permitir la inscripción en el Registro de la Propiedad a favor del nuevo titular, por tanto hay que hacerse cargo de los gastos de la escritura y de la inscripción de la cesión del crédito. La transmisión de créditos por su parte está sujeta al Impuesto de IVA como prestación de servicio u operación financiera de la sociedad acreedora pero exenta (art. 20.uno.18ª.e) Ley del IVA), por tanto el adquirente no abonaría IVA, y tampoco Impuesto de Transmisiones Patrimoniales (ITP) porque es incompatible con la sujeción a IVA.
Tratándose de un particular que adquiere un crédito hipotecario el impuesto que habría que abonar sería el impuesto en la modalidad de actos jurídicos documentados que oscila entre 0,5% y 1 %, ya dependiendo la Comunidad Autónoma (en Andalucía 1,20 %), siendo la base imponible el total del valor de la deuda adquirida no el precio abonado en la cesión del crédito.
Cuando se produzca la adjudicación del bien inmueble a favor del acreedor cesionario hipotecario tras la subasta judicial se liquidará entonces un segundo impuesto que grava la adquisición del pleno dominio del inmueble (no el crédito) en favor del adjudicatario del inmueble el cual es el impuesto de transmisiones patrimoniales sobre el valor del bien declarado o de referencia según cuando cuál sea el superior (art. 7.1 A TRLITPAJD) (en Andalucía seria 7 %), junto la plusvalía municipal (IIVTNU).
Si la adquirente fuera una sociedad mercantil el adquirente tributaría por IVA (art. 8 LIVA), sujeto y no exento si se trata de una primera edificación o solar edificable, o exenta si es segunda o ulterior entrega o terreno no edificable, con posibilidad de renuncia a la exención e inversión del sujeto pasivo.
Ldo, Francisco Javier Alex Guzmán