La Valoración de Empresas ante el IRPF
18 abril, 2026
IA, el autómata que piensa…
28 junio, 2026
En el mundo de la consultoría y la gestión empresarial, tomar decisiones basadas en "intuición" es un riesgo innecesario. Para determinar si una inversión generará valor o si es mejor dejar el capital en el banco, existen dos indicadores financieros reina: el VAN (Valor Actual Neto) y la TIR (Tasa Interna de Retorno).
En este artículo, desglosamos qué son, cómo se calculan y por qué son la brújula de cualquier director financiero.
1. ¿Qué es el VAN (Valor Actual Neto)?
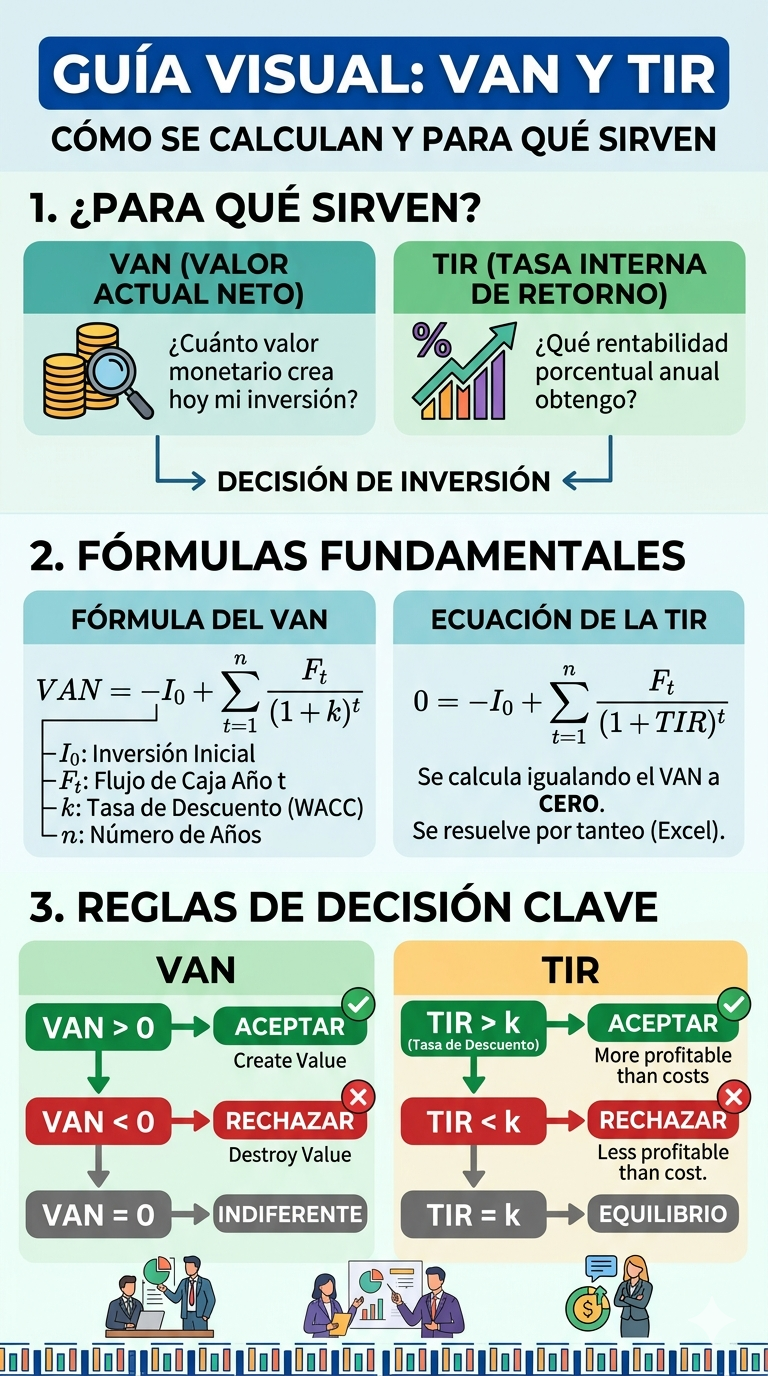
El VAN es el indicador que mide, en unidades monetarias hoy, cuánto beneficio (o pérdida) generará una inversión a lo largo de su vida útil.
¿Para qué sirve?
Sirve para traer el dinero del futuro al presente. Debido a la inflación y al coste de oportunidad, un euro mañana vale menos que un euro hoy. El VAN corrige este desfase.
Cómo calcular el VAN
La fórmula matemática es la siguiente:
VAN = −I0 + ∑t=1n [Ft / (1 + k)t]
I0: importe positivo de la inversión inicial. El flujo del periodo cero es −I0.
$F_t$: Flujo de caja del periodo t.
k: Tasa de descuento o coste de capital.
n: Número de periodos.
Regla de Oro: Si el VAN > 0, el proyecto crea valor y debe aceptarse. Si el VAN < 0, el proyecto destruye capital.
2. ¿Qué es la TIR (Tasa Interna de Retorno)?
La TIR es la rentabilidad relativa de un proyecto. Se expresa en porcentaje y representa la tasa de interés que hace que el VAN sea igual a cero.
¿Para qué sirve?
Permite comparar la rentabilidad de un proyecto con otras opciones de inversión (como depósitos bancarios o bonos). Si la TIR es mayor que el coste de financiar el proyecto, el negocio es atractivo.
Cómo calcular la TIR
A diferencia del VAN, la TIR no tiene una fórmula de despeje directo. Se calcula igualando el VAN a cero:
0 = −I0 + ∑t=1n [Ft / (1 + TIR)t]
La TIR es el tipo que hace cero el VAN. En Excel, si B2 contiene el desembolso inicial con signo negativo y B3:B7 los flujos de periodos regulares, se calcula con =TIR(B2:B7). Para calcular el VAN con la inversión en el periodo cero, se usa =B2+VNA(k;B3:B7), donde k es la tasa por periodo.
3. VAN vs. TIR: ¿Cuál es mejor?
Aunque ambos son complementarios, tienen enfoques distintos:
| Criterio | VAN | TIR |
|---|---|---|
| Unidad de medida | Valor absoluto (Dinero) | Valor relativo (Porcentaje) |
| Decisión | ¿Cuánto dinero ganaré? | ¿Qué rentabilidad obtendré? |
| Principal ventaja | Muy fiable para comparar proyectos de distinta escala. | Fácil de comunicar y comparar con tasas de mercado. |
Consejo de Consultoría: Siempre priorice el VAN. En proyectos donde los resultados son contradictorios, el VAN es el indicador más robusto para maximizar la riqueza del accionista.
Como calcular la tasa de Descuento: El WACC
Para que un análisis del VAN sea riguroso, no puedes inventar la tasa de descuento (k). En finanzas corporativas, la tasa estándar es el WACC (Weighted Average Cost of Capital), o Coste Medio Ponderado del Capital en español.
El WACC representa lo que le cuesta a la empresa financiar sus activos, combinando el coste de la deuda y el coste del capital propio (fondos de los accionistas).
Cómo calcular el WACC paso a paso
La precisión del VAN depende totalmente de que el WACC esté bien calculado. Si usas una tasa demasiado baja, aceptarás proyectos mediocres; si es muy alta, rechazarás oportunidades rentables.
La Fórmula del WACC
WACC = Ke × (E / V) + Kd × (1 − T) × (D / V)
Donde los componentes son:
$K_e$: Coste del capital propio (lo que exigen los accionistas).
E: Valor de mercado del capital propio (Equity).
D: Valor de mercado de la deuda.
V: Valor total de la empresa (E + D).
$K_d$: Coste de la deuda (tipo de interés bancario).
T: Tasa impositiva (Impuesto de Sociedades).
Los 3 factores que "mueven" el WACC
El Escudo Fiscal (1 − T): Los intereses de la deuda son deducibles de impuestos. Por eso, la deuda suele ser "más barata" que el capital propio para la empresa.
El Riesgo (Beta): El coste del capital propio (Ke) suele calcularse mediante el modelo CAPM. Si el proyecto es en un sector volátil, la Beta sube, el Ke sube y, por tanto, el WACC también.
La Estructura de Capital: Una empresa con mucha deuda suele tener un WACC menor (por el escudo fiscal), pero si se endeuda demasiado, el riesgo de quiebra hace que los bancos suban el Kd.
Es vital recordar que el WACC no es estático. Debe actualizarse según cambien los tipos de interés del mercado o el nivel de endeudamiento de la empresa.
Conclusión: La importancia del análisis profesional
Calcular el VAN y la TIR es el primer paso para una gestión financiera saludable. Sin embargo, el éxito de estos cálculos depende de la precisión de las proyecciones de flujo de caja y la elección correcta de la tasa de descuento.
¿Necesitas evaluar la viabilidad de una nueva unidad de negocio o inversión estratégica? En Lex Consulting ayudamos a líderes a tomar decisiones basadas en datos.
"En nuestra firma nuestros consultores han evaluado muchísimos proyectos usando estas métricas”