ROI, ROA y ROE: Guía Completa para Calcular e Interpretar la Rentabilidad de tu Negocio
12 abril, 2026
VAN y TIR: La Guía Definitiva para Evaluar la Rentabilidad de tus Proyectos
19 abril, 2026
El Peligro de Valorar Mal tu Empresa: Guía sobre el Art. 37 del IRPF y Riesgos Fiscales
1. La Base Legal: El Artículo 37.1.b de la Ley del IRPF
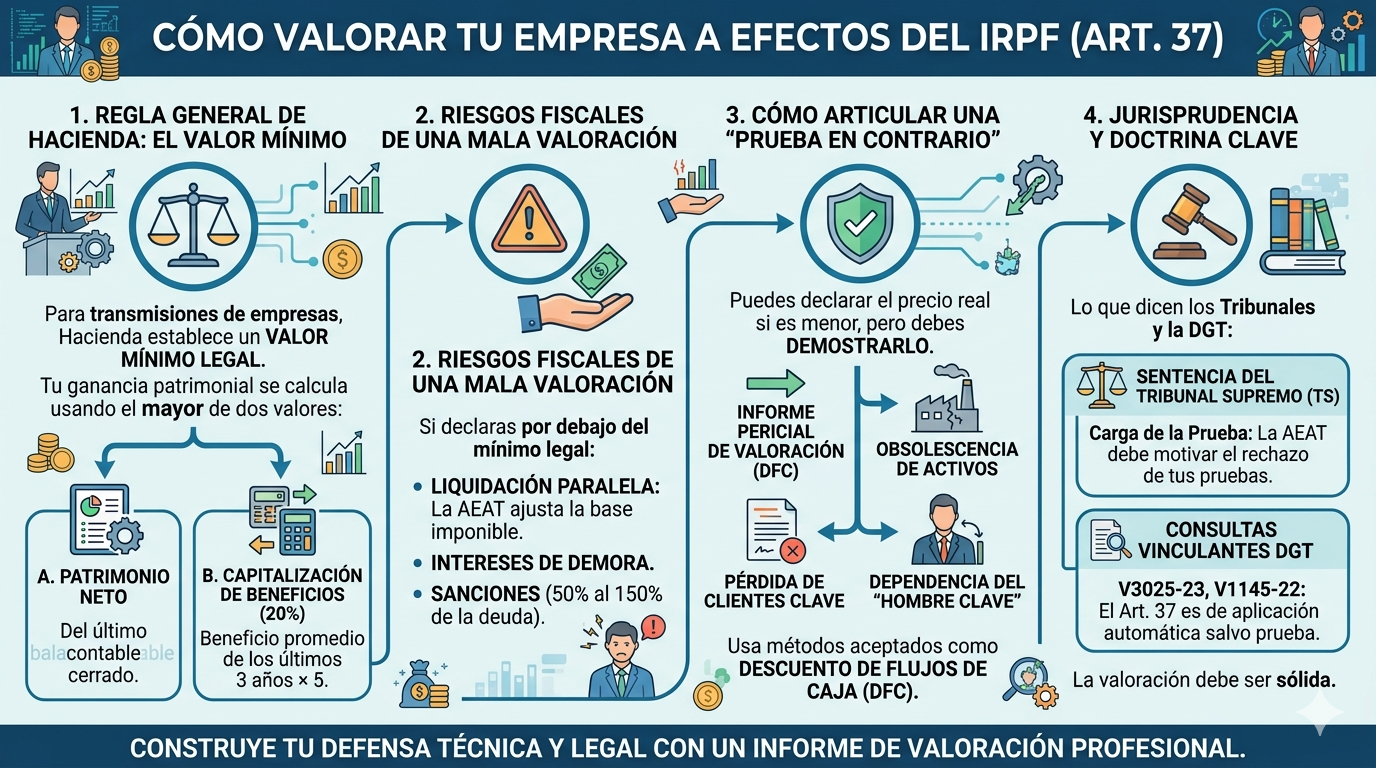
En el momento de transmitir participaciones o acciones de una empresa no cotizada, la Agencia Tributaria (AEAT) no acepta cualquier valor. La Ley 35/2006 establece una presunción de valor mínimo. El valor de transmisión no podrá ser inferior al mayor de los dos siguientes:
Valor del Patrimonio Neto: El que resulte del balance correspondiente al último ejercicio cerrado.
Valor de Capitalización: El resultado de capitalizar al tipo del 20% el promedio de los resultados de los tres ejercicios sociales anteriores.
2. Los Efectos Fiscales de No Realizar una Valoración Correcta
Ignorar estas reglas de valoración activa inmediatamente los mecanismos de inspección:
La Liquidación Paralela: Hacienda aumentará tu base imponible del ahorro, obligándote a pagar la diferencia de la cuota del IRPF (hasta el 28% en 2026).
Intereses de Demora y Sanciones: Según la Ley General Tributaria, las multas pueden oscilar entre el 50% y el 150% de la cantidad dejada de ingresar si se considera falta de diligencia.
3. Doctrina y Jurisprudencia Clave
Consulta Vinculante DGT V3025-23: Reitera que las reglas del Art. 37 son de aplicación automática a menos que se aporte "prueba en contrario".
Consulta Vinculante DGT V1145-22: Aclara que para la capitalización de beneficios deben computarse incluso los resultados negativos.
Sentencia del Tribunal Supremo (23 de marzo de 2023): El Supremo subraya que la AEAT no puede aplicar las fórmulas de forma arbitraria si el contribuyente aporta un informe pericial sólido.
"La valoración administrativa no puede ignorar la realidad económica probada por el contribuyente." — Reflexión de la doctrina jurisprudencial reciente.
4. Cómo articular una "Prueba en Contrario"
La prueba en contrario es la facultad de demostrar que el valor real de mercado es inferior a las fórmulas de Hacienda. Para tener éxito, debe basarse en:
A. Informe Pericial de Valoración
No basta con un balance. Es necesario un informe que utilice métodos como:
Descuento de Flujos de Caja (DFC): Mide la capacidad real de generar dinero a futuro (el estándar de oro ante tribunales).
Múltiplos de Mercado: Comparativa con transacciones reales del sector.
B. Justificación de Factores de Minoración
Dependencia del "Hombre Clave": Si el valor dependía de una persona que ya no está.
Obsolescencia: Activos en balance que ya no son productivos.
Pérdida de Clientes: Si el promedio de beneficios pasado ya no es representativo del futuro.
5. Tabla de Métodos de Prueba ante la AEAT
| Tipo de Prueba | Efectividad ante la AEAT | Requisito Principal |
|---|---|---|
| Balance Contable | Baja | Solo refleja el pasado contable. |
| Capitalización (20%) | Nula | Es la fórmula de Hacienda. |
| Informe Pericial (DFC) | Muy Alta | Firmado por experto y basado en proyecciones. |
| Ofertas de terceros | Alta | Deben ser vinculantes y fehacientes. |
Conclusión
Evitar una inspección no es cuestión de suerte, sino de técnica. Un informe de valoración previo actúa como escudo fiscal. ¿Necesitas blindar tu operación? Contáctanos.