La Empresa Familiar en España: Guía de Ventajas Fiscales y Obligaciones Legales
5 abril, 2026
La Valoración de Empresas ante el IRPF
18 abril, 2026ROI, ROA y ROE: Guía Completa para Calcular e Interpretar la Rentabilidad de tu Negocio
Si no puedes medir la salud financiera de tu empresa, no puedes mejorarla. En el mundo del análisis financiero, existen tres indicadores (ratios) fundamentales que todo profesional debe dominar: ROI, ROA y ROE.
Aunque los tres miden la rentabilidad, cada uno cuenta una historia diferente sobre el origen del beneficio y la eficiencia de la gestión. En este artículo, aprenderás a calcularlos, interpretarlos y, lo más importante, a entender sus diferencias clave.
1. ROI (Return on Investment) – Retorno de la Inversión
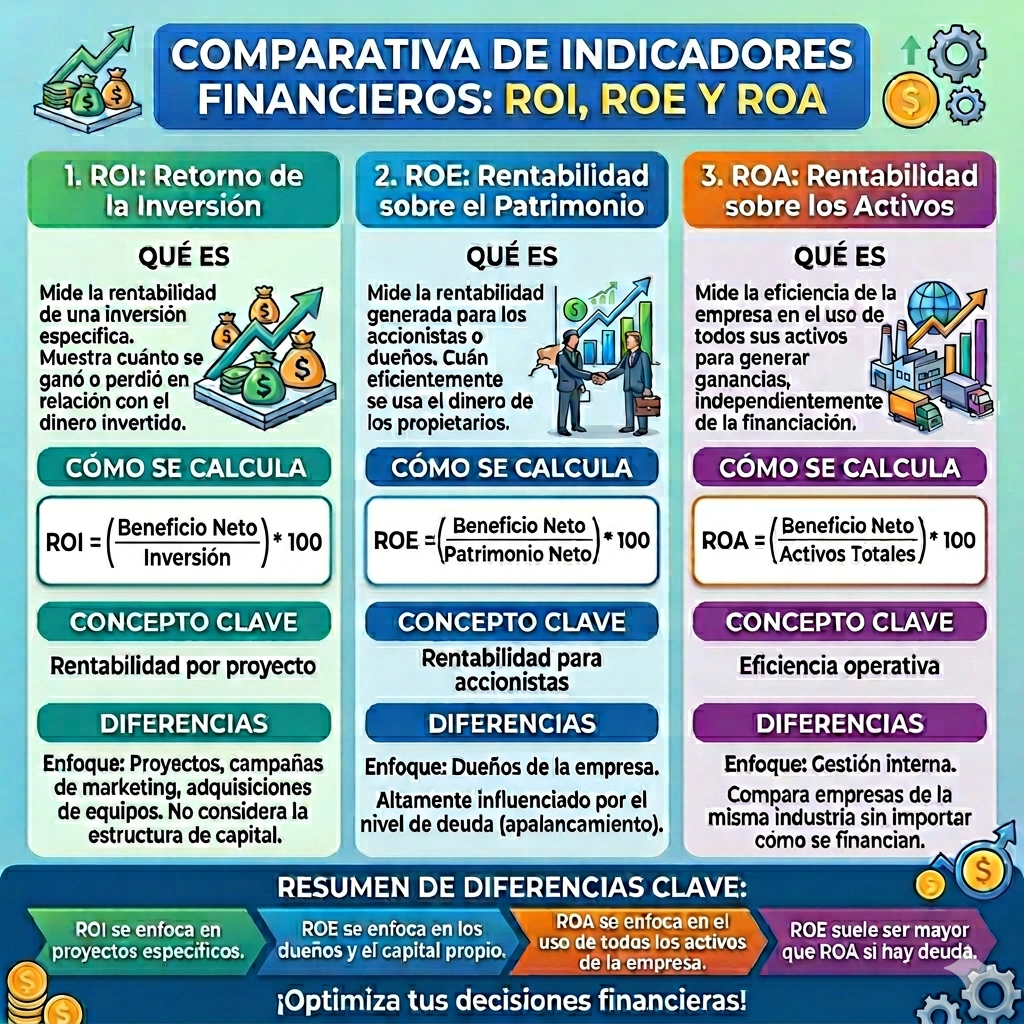
El ROI es el indicador más universal. Mide cuánto dinero se ha ganado (o perdido) en relación con una inversión específica.
¿Cómo se calcula?
La fórmula básica es:
ROI = (beneficio neto / inversión) × 100
Interpretación
ROI Positivo: La inversión es rentable.
ROI Negativo: Estás perdiendo dinero.
Uso principal: Evaluar campañas de marketing, compra de maquinaria nueva o proyectos específicos.
2. ROA (Return on Assets) – Rentabilidad sobre Activos
El ROA mide la eficiencia con la que una empresa utiliza sus activos (maquinaria, inventario, efectivo, patentes) para generar beneficios. Responde a la pregunta: ¿Cuánto dinero gano por cada euro invertido en activos?
¿Cómo se calcula?
ROA = (beneficio neto / activos totales) × 100
Interpretación
Un ROA elevado indica que la empresa es muy eficiente utilizando sus recursos físicos e intangibles. Es vital para comparar empresas del mismo sector; por ejemplo, una empresa de software suele tener un ROA más alto que una fábrica pesada porque necesita menos activos físicos para operar.
3. ROE (Return on Equity) – Rentabilidad sobre el Capital Propio
El ROE es el ratio "estrella" para los accionistas e inversores. Mide la rentabilidad que obtienen los dueños de la empresa sobre el dinero que ellos mismos han aportado (capital social + reservas).
¿Cómo se calcula?
ROE = (beneficio neto / patrimonio neto) × 100
Interpretación
Muestra la capacidad de la empresa para remunerar a sus accionistas. Un ROE del 15% significa que la empresa genera 15 euros de beneficio por cada 100 euros de capital propio.
Comparativa: ¿En qué se diferencian?
Para entender las diferencias, debemos mirar qué hay en el denominador de cada fórmula:
| Indicador | ¿Qué mide realmente? | Denominador clave |
|---|---|---|
| ROI | Éxito de una inversión puntual. | Costo de la inversión. |
| ROA | Eficiencia en la gestión de recursos. | Activos totales. |
| ROE | Beneficio para el dueño/accionista. | Patrimonio neto. |
¿Cómo interpretar estos ratios en conjunto?
La clave del análisis profesional reside en la relación entre el ROA y el ROE: el efecto del apalancamiento financiero.
Si el ROE > ROA: Significa que la empresa ha utilizado deuda para financiarse y esa deuda está trabajando a favor del accionista (apalancamiento positivo).
Si el ROE < ROA: El costo de la deuda es superior a la rentabilidad de los activos. La empresa está "quemando" el valor de los accionistas para pagar intereses.
Conclusión
Dominar el ROI, ROA y ROE te permite pasar de una "intuición" sobre el negocio a una gestión basada en datos. No te quedes solo con el beneficio neto al final del mes; analiza qué tan eficiente estás siendo para conseguirlo.